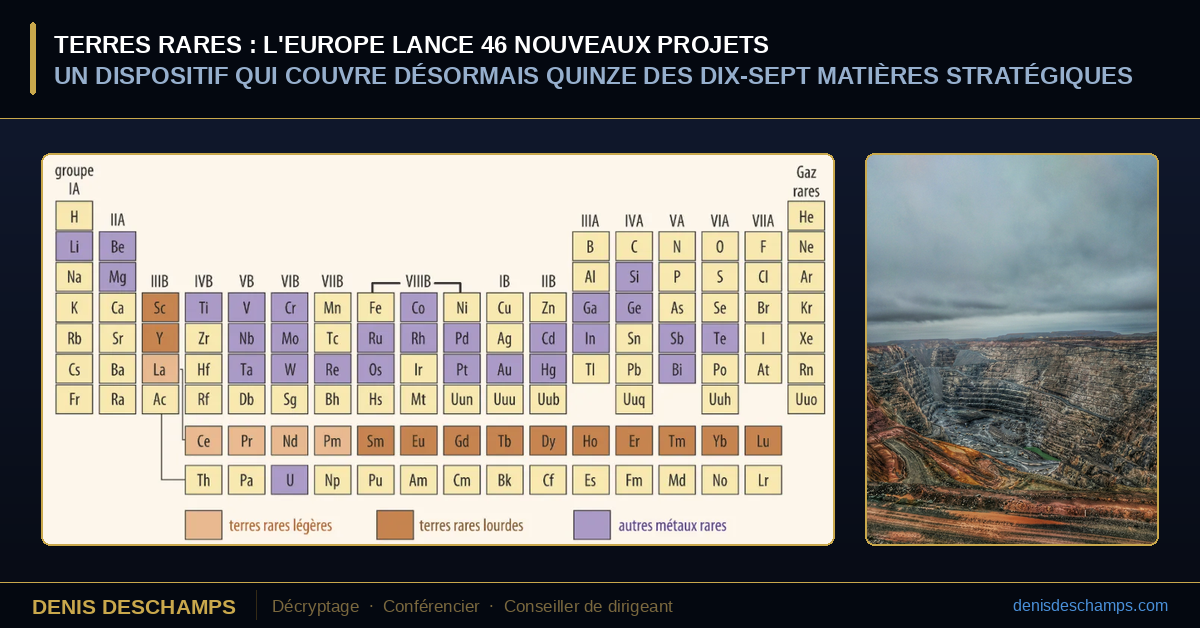
Seize États membres impliqués, un dispositif qui couvre désormais quinze des dix-sept matières stratégiques
La Commission européenne a retenu quarante-six nouveaux projets stratégiques d’extraction, de raffinage ou de recyclage de métaux critiques, afin de réduire la dépendance européenne à la Chine.
La date mérite d’être relevée : l’annonce tombe un an jour pour jour après les restrictions chinoises à l’exportation du 9 octobre 2025.
① Ce qui a été dit
Les quarante-six projets se répartissent dans seize États membres, dont six en France. Huit portent sur l’extraction minière, onze sur le raffinage, dix-neuf sur le recyclage, et les huit derniers associent plusieurs de ces activités. L’ensemble du dispositif couvre désormais quinze des dix-sept matières premières jugées stratégiques par le règlement européen.
Stéphane Séjourné, vice-président exécutif de la Commission chargé de la prospérité et de la stratégie industrielle, a justifié la démarche en ces termes :
« La survie de nos industries doit dépendre de nos propres choix, de nos propres capacités et de notre propre puissance industrielle. »
Ces projets s’ajoutent aux quarante-sept retenus dans l’Union en mars 2025 et aux treize menés dans des pays tiers, soit 106 projets au total. Les pouvoirs publics européens y ont mobilisé 2 milliards d’euros, notamment par le Fonds pour l’innovation et la Banque européenne d’investissement, soit une moyenne de 19 millions d’euros par projet.
Un exemple donne la mesure de ce que ces dossiers peuvent produire. L’usine du groupe Carester à Lacq, consacrée à la séparation des terres rares lourdes et au recyclage des aimants permanents, pourrait à terme représenter environ 15 % de la production mondiale d’oxydes de dysprosium et de terbium.
Sources : Commission européenne, annonce du 9 octobre 2026 ; dépêche AFP ; L’Usine nouvelle ; calculs de l’auteur.
② Le calendrier chinois
Les restrictions imposées par Pékin le 9 octobre 2025 ont été gelées pour un an, à l’occasion de la rencontre entre Donald Trump et Xi Jinping à Séoul. Ce gel a ensuite été prolongé de deux mois. Il expire le 10 janvier 2027. L’Europe dispose donc d’environ trois mois.
Deux précisions commandent la lecture de cette échéance. D’abord, l’Union européenne n’est partie à aucun de ces accords, conclus entre Washington et Pékin : son répit relève d’une négociation à laquelle elle n’a pas pris part, et sa reconduction ne dépend pas d’elle.
Ensuite, la suspension ne vaut pas levée. Les contrôles chinois instaurés en avril 2025 demeurent en vigueur, seule l’extension d’octobre ayant été gelée. Et les flux ne sont pas revenus pour autant : les exportations d’yttrium vers les États-Unis ont reculé de 95 % depuis le début des restrictions.
Sources : Ministère chinois du Commerce, mesures du 9 octobre 2025 ; accord de Séoul, novembre 2025, et prolongation annoncée par le Trésor américain ; données d’exportation reprises par la presse spécialisée.
Grille de lecture
Trois écarts entre l’annonce et ce qu’elle peut produire.
I. Le goulet d’étranglement est le raffinage, non le sous-sol
Le monopole chinois porte sur la transformation bien davantage que sur les gisements. Nous l’écrivions le 11 février 2025 :
« Les terres rares ne sont pas si rares, elles sont présentes partout dans la croûte terrestre. Leur rareté réside dans leur très faible concentration, qui nécessite l’extraction de grands volumes de matériau. »[1]
Le même texte donnait la cause structurelle de cette concentration industrielle : « l’extraction, la purification, le traitement et la séparation des terres rares sont coûteux en énergie, en eau et en produits chimiques polluants ». Une activité de cette nature s’installe là où l’énergie est bon marché et la contrainte environnementale faible. Elle s’est donc installée en Chine, et la rapatrier suppose d’accepter ce que l’Europe avait choisi de ne plus faire chez elle, ou d’en financer le surcoût.
La répartition des nouveaux projets reflète cette difficulté. Dix-neuf dossiers sur quarante-six portent sur le recyclage, contre onze sur le raffinage. Le recyclage présente l’avantage d’une acceptabilité bien supérieure. Il dépend en revanche d’un gisement d’aimants en fin de vie qui se constitue au rythme du renouvellement des équipements, c’est-à-dire lentement.
Sources : Denis Deschamps, 11 février 2025 ; Commission européenne, liste du 9 octobre 2026.
II. Les délais industriels ne sont pas ceux de la crise
Le vice-président de la Commission a mis en avant l’état d’avancement de la première vague : vingt-cinq des soixante premiers projets ont achevé leurs études d’impact environnemental et dix-sept ont obtenu un permis de construire, grâce à une procédure accélérée.
Rapportés à l’ensemble, ces chiffres représentent 41,7 % d’études achevées et 28,3 % de permis délivrés, dix-huit mois et demi après la sélection de mars 2025. Pour des procédures administratives, le rythme est rapide. Rapporté au cycle d’une mine, qui se compte en années entre le permis et la première production, il laisse l’horizon de mise en service bien au-delà de l’échéance de janvier.
Le propos de Stéphane Séjourné le reconnaît implicitement lorsqu’il décrit le mouvement engagé :
« Il y a des mines qui ouvrent, des usines qui se construisent, des financements signés et des chaînes de valeur qui émergent. »
Chacun de ces verbes désigne un processus en cours, et aucun un résultat acquis.
Sources : Déclarations de Stéphane Séjourné, 9 octobre 2026 ; calculs de l’auteur.
III. Des objectifs sans sanction
Le règlement européen sur les matières premières critiques, adopté en 2024, fixe quatre repères pour 2030, portant sur les dix-sept matières stratégiques : extraire sur le sol européen au moins 10 % de la consommation annuelle, en transformer 40 %, en recycler 25 %, et ne pas dépendre d’un seul pays tiers pour plus de 65 % de l’approvisionnement en une matière donnée.
Deux nuances s’imposent, et elles ne retirent rien à l’intérêt du dispositif. La première est juridique : la Commission les présente comme des « critères de référence ». Leur non-respect n’entraîne aucune sanction. La seconde est arithmétique : l’extraction européenne avoisine aujourd’hui 3 % pour la plupart des minéraux concernés, de sorte que la cible de 10 % suppose de tripler en quatre ans une activité dont les projets viennent seulement d’obtenir leurs premiers permis.
Sources : Règlement (UE) 2024/1252 sur les matières premières critiques ; Commission européenne.
L’Europe a donc fait ce qu’un continent peut faire quand il découvre sa dépendance : recenser ses gisements, financer ses usines, accélérer ses permis. Un nouvel appel à projets est annoncé avant la fin de l’année.
Elle le fait toutefois sous un calendrier qu’elle ne fixe pas. Le 10 janvier 2027, la reconduction du gel se décidera entre Pékin et Washington.
Une politique industrielle se mesure en décennies. Un levier commercial s’actionne en une matinée.
La géopolitique et la géoéconomie ne sont plus des disciplines réservées. Ce sont vos premiers influenceurs sur votre pérennité et votre croissance.
🎯 Vous dirigez une entreprise.
🌍 La géopolitique dirige vos marchés.
Le Décryptage Géopolitique en continu, pour ne plus jamais être pris de court :
📩 Écrivez-moi : denis@denisdeschamps.com
Denis Deschamps
Docteur en sciences politiques · Décryptage géopolitique & géo-économie
#Géopolitique #Europe #StratégieEntreprise #Economie #TerresRares #Dependance
Sources
- Commission européenne, deuxième liste de projets stratégiques au titre du règlement sur les matières premières critiques, 9 octobre 2026. Dépêche Agence France-Presse.
- Règlement (UE) 2024/1252, matières premières critiques : eur-lex.europa.eu
- Commission européenne, matières premières critiques : single-market-economy.ec.europa.eu
- Première liste de 47 projets stratégiques, 25 mars 2025 : france.representation.ec.europa.eu
- L’Usine nouvelle, détail des projets retenus : usinenouvelle.com
- Analyse antérieure de l’auteur
- « OPA sur le Groenland, volet 2, Un impératif stratégique pour Donald Trump », 11 février 2025 : denisdeschamps.com
[1]Denis Deschamps, « OPA sur le Groenland, une esquisse du monde de demain, 2. Un impératif stratégique pour Donald Trump », 11 février 2025. https://denisdeschamps.com/reflexion-opa-sur-le-groenland-une-esquisse-du-monde-de-demain-2-un-imperatif-strategique-pour-donald-trump/